
テクノロジー
- レポート
香港で家を買って見えた「国際金融都市の住宅市場」
香港は世界有数の金融都市であり、住宅価格の高さでも知られる。一方、住宅価格は常に上がり続けてきたわけではない。米ドルとの連動為替相場制度(ペッグ制)の下で変動する金利に加え、住宅の購入需要や供給は、価格の動きとどう関係してきたのか。筆者は2025年10月、香港に住み始めてから4年3カ月目に、築10年のマンションの一室を購入した。購入に際しては、物件や住宅ローンの条件を比較するだけでなく、住宅価格が過去のピークからどの程度変化したのかも調べた。本稿では、この経験を出発点に、香港の住宅価格が高い背景、購入の手順と判断した時期を紹介する。さらに、公開データを用いて金利と住宅の需給を確認し、価格変化を一つの要因だけで説明できるのかを考える。香港の事例は、金利環境が変わる中で住宅購入をどう捉えるか、日本の読者にとっても考える手掛かりとなるだろう。
香港の住宅が高い理由
香港の住宅は極めて高い。日本で生活していた頃から漠然と持っていたこのイメージは、以下のデータからも正しいことが分かる。
住宅平方メートル単価 上位10都市
| 順位 | 都市 | 住宅価格/平方メートル(USD) |
| 1 | 香港 | 22,291 |
| 2 | チューリッヒ | 21,272 |
| 3 | ジュネーブ | 19,551 |
| 4 | シンガポール | 19,300 |
| 5 | ルツェルン | 14,027 |
| 6 | ルクセンブルク | 13,018 |
| 7 | ベルン | 11,569 |
| 8 | パリ | 11,372 |
| 9 | アムステルダム | 11,202 |
| 10 | ザルツブルク | 11,143 |
※ユーロ建て価格は2025年12月31日の1 EUR = 1.1750 USDで換算
一般的に住宅価格が高いイメージのあるニューヨークは、Global Property Guide Q4 2025公開レポートの調査対象都市に含まれていなかったためリストには無いが、マンハッタンに絞った成約価格ベースでも約USD 17,535/平方メートルとなり、上記に当てはめると、シンガポール(4位)に次ぐ5位に相当する水準となる。
参考までに、東京はUSD 5,377/平方メートルであり(*2)、香港の約4分の1の価格である。香港の住宅がいかに高額か、お分かりいただけるだろう。
では、なぜここまで香港の住宅は高額なのか。一般的には、中国本土からの大量の資金流入や投資文化、富裕層の多さが挙げられる。一方、香港の住宅市場に関する研究(*3)によると、そうした要因だけではなく、地形条件・未開発地の不足・土地制度(リース制)などが住宅供給の弾力性に影響しているとされ、IMFも土地供給の制約を香港の住宅価格上昇の要因として挙げている(*4)(*5)。
- 地形条件:香港は平坦で開発しやすい土地が少ないため、住宅を建設するには造成やインフラ整備が必要となり、開発コストと準備期間が増える。そのため、住宅需要が増えても、新規供給を短期間で増やしにくい。
- 未開発地の不足と用途間競争:長期的な土地需要を評価する香港政府の「Hong Kong 2030+」の最終報告(*6)によると、2019~2048年の土地需要は約6,200ヘクタール、当時確保済みだった土地供給は約3,200ヘクタールであり、約3,000ヘクタールの差がある。ここで重要なのは、住宅地の開発には交通、学校、医療・福祉施設なども必要となるため、未利用地をすべて住宅に使えるわけではないことである。
- 土地制度:香港ではほぼ全ての土地が政府からのリースを基礎としている。この仕組みは、政府が一体的に住宅供給へ土地を投入できる場合、民間土地の買収・集約を減らし、住宅供給の反応性を高める可能性がある。一方、民間が保有する既存リースの用途を工業・農業等から住宅へ変更する場合には、都市計画上の用途変更に加え、リース変更手続きや土地プレミアムの査定・合意などが必要になることがある。これらは開発費、不確実性、着工までの手続きを増やし、需要増加に対する供給の反応を遅らせる。
このような構造的な問題に加え、世界金融危機後の低金利と豊富な流動性による住宅需要・信用の拡大が重なった。IMFによると、分析時点までの10年間に、香港では住宅価格と信用が大幅に増加したとしている(*4)。
さらに、HKU Business Schoolの研究(*7)は、2002年以降の補助付き持ち家住宅の縮小が、民間市場以外の購入選択肢を限定する制度的背景になったと指摘している。1985~2002年には、補助付き持ち家住宅の大規模な拡大により、持ち家率と住宅取得能力が改善した。しかし2002年以降は、補助付き持ち家住宅の建設が大幅に減るなど、政府が持ち家取得への補助から後退したことが一因となり、持ち家率と住宅取得能力が低下した。民間住宅を購入できない世帯にとっての代替的な選択肢が細ったことで、中間所得層を含む購入需要が、高価格の民間住宅市場に集中しやすくなった可能性がある。
以上のように、香港の住宅価格が世界的に見て高い背景には、土地供給の制約に加え、金融環境や住宅政策など複数の要因がある。ただし、「世界的に高い」ことと「今が香港市場の中でも高値圏にある」ことは別である。筆者が購入した2025年10月には、住宅価格指数は2021年9月のピークから大きく下がっていた。その変化を以降の章で見ていきたい。
香港で家を買うには
今回、筆者は香港人のパートナーと共同で購入した。その際、パートナー本人はもちろん、その親族や友人からも多くの助言をもらった。助言の中で繰り返し聞いたのは、予算や収入に無理がないことを前提に、立地をよく見るべきだということだった。彼らの言う立地とは、中心地への移動のしやすさに加え、周辺の治安や物価、将来の開発の動きである。香港はMTR(地下鉄)に加えてバス網が発達しており、新界の一部を除けば公共交通機関のみでも30分程度で端から端まで移動することができる。一方で、物価は地域によって大きく異なるため、物価と利便性のバランスを見極めることが重要となる。
筆者らも助言に従い、予算、必要な間取りや広さを決めた後、立地を重視して希望エリアを絞り込んだ。パートナーは周辺地域の治安や雰囲気、筆者は利便性や将来の開発可能性という視点から調査を行った。最終的に選んだのは、九龍半島の北西部に位置する深水埗区である。下町情緒が残っており、小規模なレストランや電子製品の店が集まる街として知られている。また、物価は安いながらも、荃湾線が通っているため、尖沙咀や中環といった香港を代表する中心地にも10分~15分で向かうことができる。一方で、将来の再開発の可能性も高く、再開発の全体計画(市区更新大綱藍図)は2025年末に政府へ提出されており、現在は政府が内容を検討している段階である。
希望エリアを決めた後、気に入った住宅を絞り込み、売り物件の情報を集めた。そして、土地登記所の直近の成約記録を参照して最近の市況を把握し、住宅・間取りごとのおおよその価格を確認して予算を設定した。香港では、不動産の売買価格が登記の記録として残り、手数料を払えば誰でも閲覧できる(*13)。大手仲介会社のウェブサイトでも、同じマンションのどの部屋が、いつ、いくらで取引されたかを確認できる。後の価格交渉でも、こうした情報が手元にあることが支えになった。その後、仲介業者に条件や物件タイプ、予算上限を伝え、実際に物件を内覧した。数カ月の調査・内覧の末、購入したい物件が見つかったので、価格交渉を行い、正式な購入プロセスに入った。筆者らも経た一般的なプロセスは以下のとおりである。
- 仮売買契約を締結し、最初の手付金(金額は売主と協議)を支払う。
- 法律事務所に連絡し、以後の法的手続きの支援を依頼する。1カ月以内に法律事務所で、俗に「大訂」と呼ばれる本手付金(一般的には物件価格の10%)を支払う。
- 法律事務所での手続きと並行して、複数の銀行の住宅ローンプランを比較し、ローン申請を進める。銀行とプランを選んだ後、通常は3カ月以内に決済する。決済日までに住宅ローンの承認を得る必要があり、その間、銀行と法律事務所が連携して手続きを進める。筆者らは念のため9つの銀行に住宅ローンプラン(H按(按掲=住宅ローン)、コラム②参照)の提示を依頼したが、上乗せ幅も上限金利も全て同じ条件だった。そのため、キャッシュバックなどの特典や、繰り上げ返済の違約金期間といった条件で銀行を選んだ。
- 銀行は決済日前に融資を実行し、法律事務所を通じて売主へ代金を支払う。同時に買主の返済も始まる。決済日を迎えると、売買手続き全体が正式に完了する。
なお、外国人が香港で住宅を購入する際に気になるのが税金である。かつては非永住者に重い印紙税が課されていたが、現在は永住者と同じ扱いになっている(→コラム①)。
コラム① 非永住者でも印紙税は同じに
以前は、非永住者と永住者とで、住宅購入時の印紙税の税率に大きな差があったが、一連の法改正により、現在は永住者と同じ税率になった(*11)。
| 用語 | 意味 |
|---|---|
| AVD:Ad Valorem Stamp Duty | 香港にある不動産の売買・譲渡にかかる印紙税。原則として売買価格と市場価値の高いほうを基準に計算される |
| BSD:Buyer’s Stamp Duty | 非永住者などに追加で課されていた印紙税 |
| NRSD:New Residential Stamp Duty | 非永住者などによる住宅取得に適用された、AVDの高率区分(Scale 1 Part 1)の通称 |
主な制度変更
- 2022年10月19日:適格な海外人材向けのBSD・NRSD還付制度を導入
- 2023年10月25日:BSD・NRSDを15%から7.5%へ半減
- 2023年10月25日:適格な海外人材向けの購入時支払い猶予制度を導入
- 2024年2月28日:BSD・NRSDを全面廃止し、非永住者への主な追加印紙税を解消
例:非永住者が単独で700万HKDの物件を購入した場合
購入時期によって、税率は以下のように変わる(税額=税率×700万HKD)。
| 購入時期 | 税率 | 内訳 |
|---|---|---|
| 2023年10月24日以前 | 30% | NRSD 15%+BSD 15% |
| 2023年10月25日~2024年2月27日 | 15% | NRSD 7.5%+BSD 7.5% |
| 2024年2月28日以降 | 3% | AVD(Scale 2) |
なぜこのタイミングで買ったのか
香港は、住宅価格が高いだけでなく、価格の上下が激しい市場でもある。以下に、香港差餉物業估價署(RVD)のデータ(*8)をもとに、1999年の住宅価格水準を100とした名目価格指数の推移を示す。
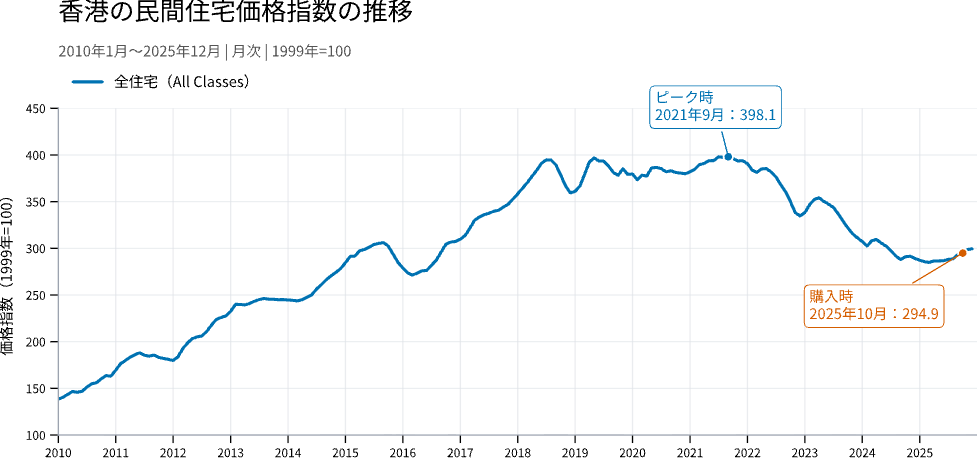
筆者が購入した2025年10月の指数は、2021年9月のピークを約25.9%下回っており、長期上昇後の調整局面で購入したことが確認できる。
一方、住宅購入時には、香港銀行間取引金利(HIBOR)を通じた金利負担も判断材料となった。香港の住宅ローン金利の仕組みはコラム②にまとめたので、併せて参照してほしい。
コラム② 香港の住宅ローン金利の仕組み
香港の住宅ローン金利には、大きく2種類のプランがある。
| プラン | 基準となる金利 |
|---|---|
| P按 | Prime Rateを直接の基準にする |
| H按 | HIBORを基準とし、上限金利にPrime Rateを用いる |
P按:Prime Rateから差し引く
Prime Rate(P)は、各銀行が貸出金利を決める際に使う銀行独自の基準金利で、日本語では一般に「最優遇貸出金利」と訳される。住宅ローンではPrime Rateから所定の割合を差し引いて金利を決めるため、Prime Rateが高くても、実際の住宅ローン金利が高いとは限らない。
P按金利 = P - 契約上の割引幅
H按:HIBORに上乗せし、上限を設ける
H按では、1カ月HIBOR(H)が基準として広く使われており、HIBORに所定の割合を上乗せして実際の金利が決まる。
H按金利 = H + 契約上の上乗せ幅
HIBORは急上昇することがあり、単純に「HIBOR+上乗せ幅」だけでは住宅ローン金利が際限なく上がってしまう。そのため、多くの銀行はH按に上限金利(Cap Rate、封頂息率)を設けている。上限金利は通常、各銀行のPrime Rateを基準に計算される。例えば「H+1.30%、上限:P-1.75%」の場合、適用金利は「H+1.30%」と「P-1.75%」の低いほうとなる。
Prime RateとHIBORの関係
HIBORは銀行間市場の流動性を反映して日々変動する一方、Prime Rateは銀行が変更を決めるまで同じ水準が続き、必要に応じて段階的に見直される。そのため、短期的には両者が異なる動きをすることがある。ただし、米国金利や香港ドルの資金調達環境が継続的に変化すれば、Prime Rateも最終的にはHIBORと同じ方向へ調整される傾向がある。両者は長期的な金利サイクルでは連動しやすいが、変更の時期と幅は一致しない。
では、香港ドルの短期金利環境を確認するため、1カ月HIBOR(*9)と香港ドル発券銀行の1つであるHSBCのPrime Rate(HSBCではBest Lending Rate:BLRと呼んでいるが、本稿では一般的な呼称に合わせてPrime Rateとして扱う)の推移を見てみよう。
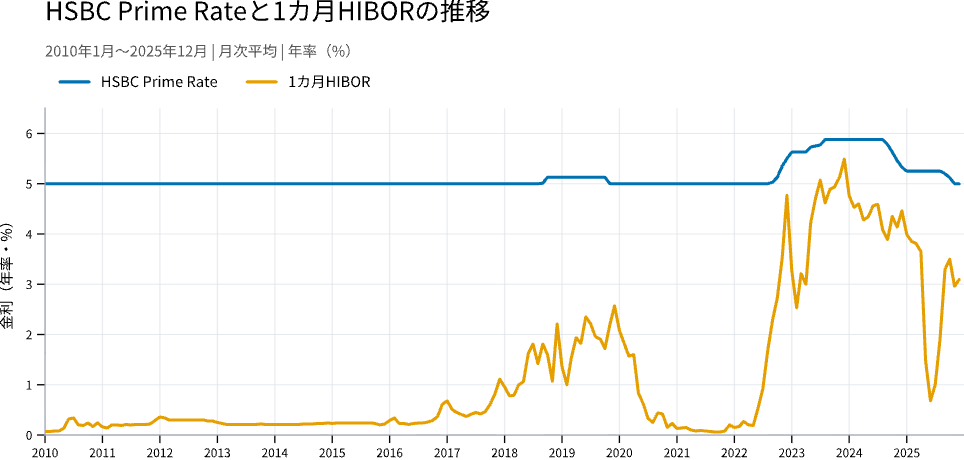
1カ月HIBORは、2022年に急上昇して以降、2023年に短期間下落した時期を除いて4%前後、高いときには5%を超えて推移していた。HSBCのPrime Rateもしばらくは5%で安定していたが、同じ期間に一時6%近くまで上昇した。しかし2025年5月、香港ドルがペッグ制の強方兌換保証レートに達したことを受け、香港金融管理局(HKMA)は市場に香港ドルを供給した。これにより銀行間の流動性が大幅に増え、1カ月HIBORは急低下した。その後、香港ドルが弱方へ転じると、HKMAの反対方向の為替操作を通じて流動性が吸収され、8月から急速に上昇した。
筆者が住宅購入を決めて調査を始めたのは2025年4月頃であり、購入までに約6カ月を要した。その間に住宅価格も多少上昇し、1カ月HIBORも2023年の水準まで戻っていた。そのため、2025年夏頃の最も良い時期に購入したとは言えないが、一定の恩恵は受けることができた。
次の章では、金利と住宅価格の関係、そして金利以外の要素が住宅価格に与える影響について考察する。
住宅価格と金利の関係
一般的には、金利が上がると住宅価格が下がると説明される。香港の住宅市場においても、金利は確かに重要な要素だが、それだけで住宅価格が決まるわけではない。2010年から2025年までのデータを見ると、1カ月HIBORが高い時期ほど、住宅価格の上昇率が弱くなる傾向が確認できる。特に2022年から2024年にかけては、HIBORの上昇と住宅価格の下落が同時に進んでおり、金利と住宅価格の逆相関がはっきり表れている。一方、2017~2019年のように、HIBORの上昇中も住宅価格が上昇または横ばいとなった局面もあり、金利だけで住宅価格を説明することはできない。
住宅価格は、住宅ローン金利だけでなく、景気、雇用・所得、株式市場、人口・資金流入、住宅供給、賃貸市場、政策変更、将来の価格に対する期待など、複数の要因によって決まる。ここでは、住宅価格の動きを考える材料として、購入活動と新規供給の推移を公式データで確認する。購入需要の変化を捉える近似指標には住宅ローンの申請件数・承認件数(*9)を用い、売買契約件数も併せて参照する。供給側には民間住宅の完成戸数と、完成済み一手(新築)住宅の未販売戸数(*10)を用いる。ローン件数は住宅購入だけを表すものではなく、未販売戸数も二手(中古)住宅を含む市場全体の在庫ではない点に注意したい。
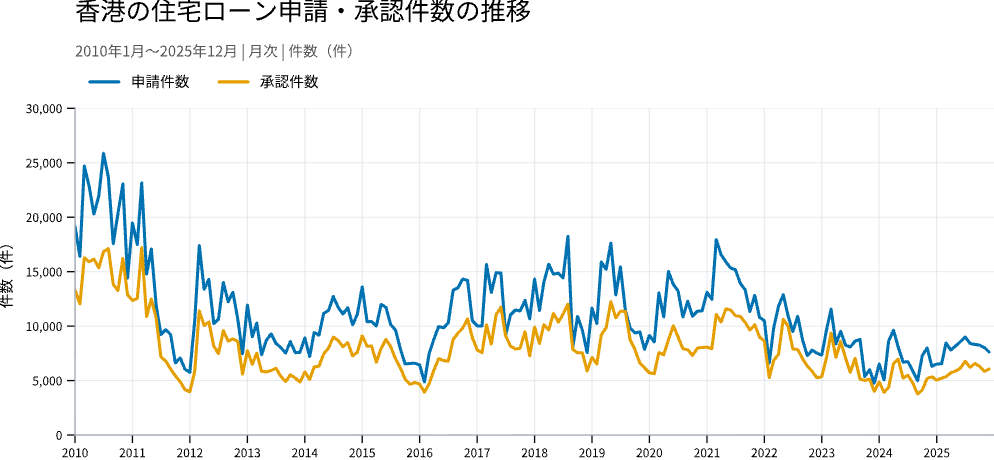
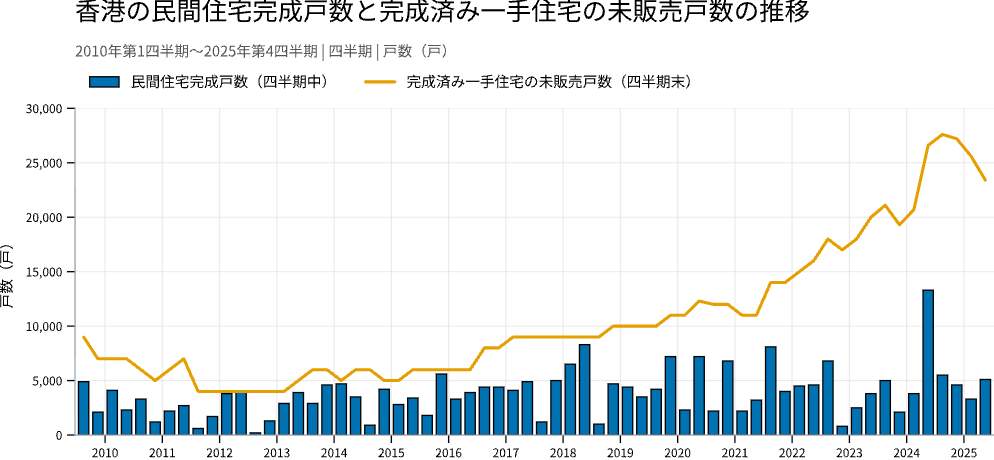
これらのグラフと、前章の住宅価格指数・短期金利のグラフを見比べると、金利は住宅価格を左右する重要な要因であるものの、その効き方は需給の状況によって変わることが見えてくる。時期ごとの特徴を整理すると、以下のとおりである。
時期別に見た住宅価格・金利・需給の動き
| 時期 | 住宅価格 | 金利 | 需要 | 供給 |
| 2010-2012 | 上昇 | 超低金利 | 高水準 | 低供給 |
| 2013-2016 | 上昇 | 超低金利 | やや低迷 | 低供給 |
| 2017-2019 | 上昇 | 上昇 | 堅調 | 供給不足が継続 |
| 2020-2021 | 高止まり | 超低金利 | 堅調 | 在庫増加 |
| 2022-2024 | 下落 | 急上昇 | 大幅減少 | 在庫増加 |
| 2025 | 持ち直し | 5月に急低下 8月から再上昇 | 下げ止まり | 在庫急増 |
2017~2019年にはHIBORが上昇する中でも住宅価格が上昇、または横ばいで推移した。これは、ローン関連指標が比較的堅調で、完成済み一手住宅の未販売戸数が低い水準にあったことと整合的である。一方、2022年以降はHIBORの上昇、ローン関連指標の弱まり、未販売戸数の増加と、住宅価格の下落が同じ時期に見られた。ただし、これらのグラフだけで価格変動の原因や各要因の影響の大きさを特定することはできない。金利と需給指標を併せて見ることで、各時期の市場環境をより丁寧に捉えられる。
コラム③ 買った後の選択肢:借り換えと住み替え
香港で家を買った後も、金利の変化に応じてローンを借り換えたり、生活の変化に合わせて住まいを替えたりする選択肢がある。
住宅ローンの借り換え
香港金融管理局の住宅ローン統計では、借り換え向けの新規承認ローンが独立して集計されている。例えば2025年の承認件数は計7,962件で、新規承認71,155件の約11.2%を占めた。繰り上げ返済の違約金期間終了を待って、既存ローンの条件と他行の提示条件を比較し、借り換えを検討する余地があるのだろう。
ローン返済中の住み替え
香港では、住宅売買に占める二手住宅の割合が大きい。2025年に登記申請された住宅売買契約は、一手が20,540件、二手が42,292件で、二手は全体の約67%を占めた(*12)。周囲の香港人に住み替えについて尋ねた際には、今の家を売り、その代金を次の家の購入資金に充てるという話も聞いた。ただし、売買統計やその他の公開されている統計からは、ローン返済中に住み替えた人の割合まで推計することはできなかった。
日本への示唆:購入判断を支えるデータ
今回の購入を振り返ると、判断の多くは公開データに支えられていた。同じマンションの直近の成約価格、価格指数のピークからの下落率、HIBORやPrime Rateの推移は、いずれも個人が無料か少額の費用で入手できる。とりわけ住戸単位の成約価格は、売主や仲介業者の提示額が妥当かどうかを、買い手自身が確かめる材料になった。
日本ではどうだろうか。日本の不動産登記に記録される事項に、売買価格は含まれていない(*14)。国土交通省は2024年に「不動産情報ライブラリ」の運用を開始し、取引価格や成約価格の情報を提供しているが、成約価格情報は個別の不動産取引を特定できないよう加工したうえで公表されている(*15)。エリアの相場観はつかめても、「この部屋の隣の住戸がいくらで売れたか」までを買い手が確かめるのは難しい。
もちろん、取引価格の公開にはプライバシーとの兼ね合いがあり、どこまで開示するかはそれぞれの社会の選択だろう。それでも、金利が動き、価格の先行きが読みにくい局面ほど、買い手が自分で確かめられる情報の厚みは判断の質を左右する。香港で家を買って実感したのは、金利の動きとあわせて、この「判断の材料が個人の手元にある」ことの価値だった。住宅購入を支える情報の整備やその活用サービスは、日本の不動産テックや金融サービスにとっても、まだ伸びる余地のある領域ではないだろうか。
おわりに
ニュースでは「住宅価格」「HIBOR」「米国の金融政策」といった数字ばかりが語られる。しかし、それら数字の動きだけを追っても、住宅価格は説明できない。HIBORやPrime Rateは住宅ローンの負担を通じて需要に影響するが、その影響の強さは、今回調べた住宅の需給だけでなく、雇用・所得、株式市場、購入者の流入、賃料、政策によっても変わる。2022年から2024年の価格調整では、高金利が重要な下押し要因となった可能性がある。一方、2025年の持ち直しを評価するには、金利の低下だけでなく、取引量、在庫、購入者の構成、所得環境も併せて見る必要がある。
香港で家を買って見えてきたのは、単に『土地が少なく、住宅が高い市場』という姿ではない。土地制度は住宅を増やす速さに関わり、金利や融資条件は買い手の判断に影響する。そこに完成戸数や未販売在庫、政策の変化も重なって、住宅価格は動いていく。自分の予算と返済負担を考え、街を歩き、物件を選んだ経験を通じて、統計の一つ一つが暮らしの選択につながっていることを実感した。そして、その統計に個人が手を伸ばせるかどうかが、選択の質を左右するのだと思う。
*本稿は筆者個人の経験と公開データに基づくもので、特定の不動産購入・金融商品を推奨するものではない。意見は筆者個人のものであり所属組織を代表しない。
出典
- Global Property Guide「Q4 2025」公開レポート
- Miller Samuel/Douglas Elliman「Manhattan Sales Report」Q4 2025
- Ren Ren/Siu Kei Wong/Kwong Wing Chau 「Housing supply elasticity and government-owned land: evidence from Hong Kong」 2025
- IMF「People’s Republic of China—Hong Kong Special Administrative Region: Selected Issues」 2018
- IMF「People’s Republic of China—Hong Kong Special Administrative Region: 2023 Article IV Consultation Discussions-Press Release; and Staff Report」 2023
- 香港特別行政区政府「Hong Kong 2030+」最終報告(2021年10月公表)
- HKU Business School Housing Affordability and Homeownership in Hong Kong, 1985-2023, 2025
- 香港差餉物業估價署(RVD)住宅価格指数
- 香港金融管理局(HKMA)1カ月HIBOR、住宅ローン統計
- 香港房屋局 民間住宅の完成戸数・未販売在庫
- 香港税務局(IRD)印紙税率
- 香港土地註冊處「Statistics of Agreements for Sale and Purchase of Residential Building Units: Primary and Secondary Sales from 2021 to 2025」
- 香港土地註冊處「綜合註冊資訊系統(IRIS)網上服務」(土地登記冊の閲覧)
- 不動産登記法(平成16年法律第123号)第59条
- 国土交通省「『不動産情報ライブラリ』の運用を開始します」(2024年3月1日報道発表)
